Domain autoteile-spezi.de kaufen?
Wir ziehen mit dem Projekt
autoteile-spezi.de um.
Sind Sie am Kauf der Domain
autoteile-spezi.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoteile-spezi.de kaufen?
Wann Geringwertiges Wirtschaftsgut?
Ein geringwertiges Wirtschaftsgut ist ein Wirtschaftsgut, dessen Anschaffungskosten einen bestimmten Betrag nicht übersteigen. In Deutschland liegt diese Grenze aktuell bei 800 Euro netto. Geringwertige Wirtschaftsgüter können sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, anstatt sie über die Nutzungsdauer abzuschreiben. Dies bietet Unternehmen einen steuerlichen Vorteil, da sie ihre Steuerlast senken können. Es ist wichtig, die Anschaffungskosten genau zu dokumentieren, um bei einer möglichen Betriebsprüfung nachweisen zu können, dass es sich tatsächlich um ein geringwertiges Wirtschaftsgut handelt. Wann ein Wirtschaftsgut als geringwertig gilt, kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich über die aktuellen Regelungen zu informieren. **
Bis wann Geringwertiges Wirtschaftsgut?
Bis wann Geringwertiges Wirtschaftsgut? Geringwertige Wirtschaftsgüter können bis zum Ende des Geschäftsjahres, in dem sie angeschafft wurden, vollständig abgeschrieben werden. Dabei gelten sie als sofort abziehbare Betriebsausgaben und müssen einen Wert von maximal 800 Euro netto haben. Alternativ können geringwertige Wirtschaftsgüter auch über die Nutzungsdauer abgeschrieben werden, wenn ihr Wert zwischen 250,01 Euro und 1.000 Euro liegt. Es ist wichtig, die genauen steuerlichen Regelungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, wie die Abschreibung am sinnvollsten erfolgen sollte. Letztendlich sollte die Entscheidung davon abhängen, welche Methode steuerlich am vorteilhaftesten ist und die finanzielle Situation des Unternehmens berücksichtigen. **
Ähnliche Suchbegriffe für Wirtschaftsgut
Top-Angebote
Produkte zum Begriff Wirtschaftsgut:
-
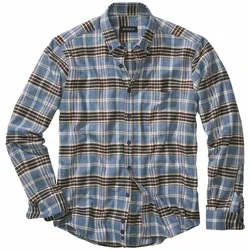
Spezi-Hemd - 38Verlässlich wie der beste Freund. Das grundsolide Hemd ist immer da und für jeden Spaß zu haben. Das Alm-Karo in Himmelblau und Blockhüttenbraun zeigt Präsenz, ohne sich in den Mittelpunkt zu schieben. Der feine portugiesische Baumwoll-Flanell offenbart uns seine weiche Seite. Passt unter ein robustes Sakko, vor den Kamin und aufs Oktoberfest.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herner, Anton: Kfz-Elektrik, ElektronikKfz-Elektrik, Elektronik , Die Systeme moderner Kfz-Fahrzeuge erfahren einen zunehmenden Grad der Vernetzung. Die verschiedenen Themenbereiche dieses Fachbuchs sind dem aktuellen Stand der Technik angepasst und an der betrieblichen Praxis orientiert. Dieses Buch deckt die elektrischen und elektronischen Systeme des Kfz-Techniker-Handwerks ab und bietet somit ein umfangreiches Nachschlagewerk. Folgende Themen werden behandelt: Datenbussysteme Bordnetzmanagement und -strukturen Elektronische Motor- und Getriebesteuerung Elektrische und elektrifizierte Antriebe Fahrdynamische Regelsysteme Lichtsysteme Elektronische Einparkhilfen Systeme der Sicherheits- und Komfortelektronik Integrierte Fahrerinformations- und Assistenzsysteme Autonomes Fahren Elektrische Grundlagen und Grundgrößen Schaltpläne Messwerterfassung mit dem Multimeter Messen mit dem Oszilloskop Grundlagen der digitalen Signalübertragung Steuern und Regeln Sensoren und Aktoren , Sonstige > Auto-Tuning & -Styling , Erscheinungsjahr: 202302, Produktform: Leinen, Titel der Reihe: Die Meisterprüfung##, Autoren: Herner, Anton~Riehl, Hans-Jürgen, Abbildungen: zahlreiche Abbildungen, Keyword: 12-Volt-Bordnetz; Airbag; Aktor; Alternative Antriebe; Autonomes Fahren; Bordnetzmanagement; Bordnetzstrukturen; Brennstoffzellenantrieb; CAN-Bus; Datenaustausch Kfz; Datenbus; Diebstahlschutz; Digitale Signalübertragung; Elektrische Grundgrößen; Elektrische Grundlagen; Elektronische Einparkhilfe; Elektronische Getriebesteuerung; Elektronische Motorsteuerung; Fahrdynamische Regelsysteme; Fahrerassistenzsysteme; Fahrzeugbatterie; Fahrzeuggenerator; FlexRay; Hochvoltsysteme; Hybridsysteme; Komfortelektronik; LIN-Bus; Lambda-Regelung; Lichtsysteme; MOST-Bus; Messwerterfassung; Multimeter; Navigationssystem; On-Board-Diagnose; Oszilloskop; Reedkontakt; Reifendruckkontrollsysteme, Fachschema: Elektrik~Elektronik / Auto~Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Fahrzeug - Fahrzeugbau - Fahrzeugtechnik~Technologie, Fachkategorie: Wartung und Instandhaltung von Fahrzeugen und Handbuch~Maschinenbau und Werkstoffe~Technologie, allgemein, Bildungszweck: für die Berufsbildung, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Kfz-Handwerk, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XX, Seitenanzahl: 826, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 245, Breite: 184, Höhe: 42, Gewicht: 1903, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 24606979,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spezi-Hemd - 39Verlässlich wie der beste Freund. Das grundsolide Hemd ist immer da und für jeden Spaß zu haben. Das Alm-Karo in Himmelblau und Blockhüttenbraun zeigt Präsenz, ohne sich in den Mittelpunkt zu schieben. Der feine portugiesische Baumwoll-Flanell offenbart uns seine weiche Seite. Passt unter ein robustes Sakko, vor den Kamin und aufs Oktoberfest.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter

-
Ist Software ein Geringwertiges Wirtschaftsgut?
Ist Software ein Geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert der Software, ihrer Nutzungsdauer und den steuerlichen Vorschriften. In einigen Fällen kann Software als geringwertiges Wirtschaftsgut eingestuft werden, wenn ihr Anschaffungswert unterhalb einer bestimmten Grenze liegt. Allerdings kann die steuerliche Behandlung von Software je nach Land und Gesetzgebung variieren. Es ist daher ratsam, sich mit einem Steuerberater oder Experten für Unternehmensfinanzen zu beraten, um die genaue Einstufung von Software als geringwertiges Wirtschaftsgut zu klären. **
-
Ist ein Handy ein Wirtschaftsgut?
Ja, ein Handy kann als Wirtschaftsgut betrachtet werden, da es einen materiellen Wert hat und auf dem Markt gehandelt werden kann. Es wird hergestellt, verkauft und gekauft, was es zu einem Bestandteil der Wirtschaft macht. Zudem trägt ein Handy zur Produktivität bei und ermöglicht es den Menschen, Geschäfte zu tätigen, Informationen auszutauschen und mit anderen zu kommunizieren. Es kann auch als Investition betrachtet werden, da es dazu beiträgt, die Effizienz und Effektivität von Arbeitskräften zu steigern. Letztendlich ist ein Handy ein wichtiger Bestandteil des modernen Wirtschaftssystems. **
-
Ist ein Handy ein Geringwertiges Wirtschaftsgut?
Ist ein Handy ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert des Handys, der Nutzungsdauer und den steuerlichen Vorschriften. In der Regel gelten Wirtschaftsgüter mit einem Anschaffungswert unter 800 Euro als geringwertig. Ein Handy könnte also unter diese Kategorie fallen, wenn es diesen Wert nicht übersteigt. Allerdings ist es wichtig, die genauen Regelungen im Steuerrecht zu beachten, um sicherzustellen, ob ein Handy tatsächlich als geringwertiges Wirtschaftsgut eingestuft werden kann. **
-
Wann muss ein Wirtschaftsgut aktiviert werden?
Ein Wirtschaftsgut muss aktiviert werden, wenn es die Kriterien für eine Aktivierung gemäß den handelsrechtlichen und steuerrechtlichen Vorschriften erfüllt. Dazu gehört unter anderem, dass das Wirtschaftsgut einen wirtschaftlichen Nutzen für das Unternehmen bringt und seine Anschaffungs- oder Herstellungskosten bestimmte Grenzwerte überschreiten. Die Aktivierung dient dazu, den Wert des Wirtschaftsguts im Anlagevermögen korrekt auszuweisen und es über die Nutzungsdauer abzuschreiben. Durch die Aktivierung wird die Investition langfristig im Unternehmen verbleiben und nicht sofort als Aufwand verbucht. Es ist wichtig, die Vorschriften zur Aktivierung genau zu beachten, um eine ordnungsgemäße und transparente Bilanzierung sicherzustellen. **
Ist eine Fritzbox ein Geringwertiges Wirtschaftsgut?
Ist eine Fritzbox ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Anschaffungswert der Fritzbox und den steuerlichen Vorschriften in Ihrem Land. In Deutschland zum Beispiel gelten Anschaffungen bis zu einem Wert von 800 Euro (netto) als geringwertige Wirtschaftsgüter und können sofort abgeschrieben werden. Wenn der Anschaffungswert einer Fritzbox unter dieser Grenze liegt, könnte sie also als geringwertiges Wirtschaftsgut betrachtet werden. Es ist jedoch ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um sicherzustellen, dass die entsprechenden steuerlichen Regelungen eingehalten werden. **
Wann ist es ein Geringwertiges Wirtschaftsgut?
Wann ist es ein Geringwertiges Wirtschaftsgut? **
Top-Angebote
Produkte zum Begriff Wirtschaftsgut:
-
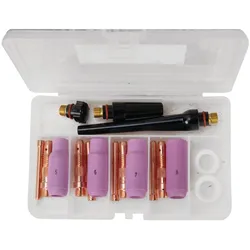
Schweisskraft Verschleißteile Set VTS SR 17 18 26 - WIG Zubehör SetDas Schweisskraft Verschleißteile Set VTS SR 17 18 26 ist ein umfangreiches WIG Zubehör für den Einsatz an kompatiblen Schweißbrennern. Das Schweißzubehör Set enthält verschiedene Komponenten für den Betrieb und die Wartung von WIG Brennern. Produktvorteile Umfangreiches Set für WIG Brenner SR 17 18 26 Geeignet für Wartung und Austausch von Verschleißteilen Kombination verschiedener Düsen und Spannhülsen Passend für unterschiedliche Anwendungen im Schweißbereich Kompakte Zusammenstellung der wichtigsten Komponenten Technische Daten Kompatibilität SR 17 SR 18 SR 26 Produkttyp Verschleißteile Set Lieferumfang 1x Brennerkappe kurz 1x Brennerkappe mittel 1x Brennerkappe lang 1x Gasdüse Größe 5 8 mm 1x Gasdüse Größe 6 9,8 mm 1x Gasdüse Größe 7 11,2 mm 1x Gasdüse Größe 8 12,7 mm 1x Gasdüse Größe 10 15,7 mm 1x Spannhülse 1,6 mm 1x Spannhülse 2,4 mm 1x Spannhülse 3,2 mm 1x Spannhüls...42,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
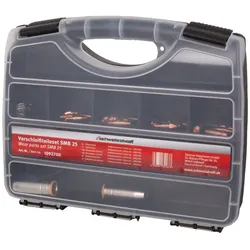
Schweisskraft Verschleißteile Set VST SMB 25 - Ausführung 1 - MIG MAG ZubehörDas Schweisskraft Verschleißteile Set VST SMB 25 ist ein MIG MAG Zubehör für Schweißbrenner der Baureihe SMB 25. Das Set bündelt wichtige Verschleißteile für den regelmäßigen Austausch und unterstützt eine gleichbleibende Schweißqualität im täglichen Einsatz. Produktvorteile Komplettset mit typischen Verschleißteilen für MIG MAG Schweißbrenner Passend für SMB 25 Schweißbrenner Unterstützt eine konstante und saubere Schweißleistung Robuste Ausführung für den professionellen Einsatz Geeignet für Werkstatt, Industrie und Ausbildung Ermöglicht schnellen Austausch von Brennerkomponenten Technische Daten Produkttyp Zubehör Ausführung Set für SMB 25 Verwendung MIG MAG Schweißtechnik Lieferumfang 2 x Düsenstock 3 x Haltefeder 10 x Stromdüse M6 0,8 mm 10 x Stromdüse M6 1,0 mm 2 x Gasdüse konisch 1 x Gasdüse zylindrisch Das Schweißbrenner Zubehör eignet sich für den Einsatz im Meta...44,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Spezi-Hemd - 38Verlässlich wie der beste Freund. Das grundsolide Hemd ist immer da und für jeden Spaß zu haben. Das Alm-Karo in Himmelblau und Blockhüttenbraun zeigt Präsenz, ohne sich in den Mittelpunkt zu schieben. Der feine portugiesische Baumwoll-Flanell offenbart uns seine weiche Seite. Passt unter ein robustes Sakko, vor den Kamin und aufs Oktoberfest.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Geringwertiges Wirtschaftsgut?
Ein geringwertiges Wirtschaftsgut ist ein Wirtschaftsgut, dessen Anschaffungskosten einen bestimmten Betrag nicht übersteigen. In Deutschland liegt diese Grenze aktuell bei 800 Euro netto. Geringwertige Wirtschaftsgüter können sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, anstatt sie über die Nutzungsdauer abzuschreiben. Dies bietet Unternehmen einen steuerlichen Vorteil, da sie ihre Steuerlast senken können. Es ist wichtig, die Anschaffungskosten genau zu dokumentieren, um bei einer möglichen Betriebsprüfung nachweisen zu können, dass es sich tatsächlich um ein geringwertiges Wirtschaftsgut handelt. Wann ein Wirtschaftsgut als geringwertig gilt, kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich über die aktuellen Regelungen zu informieren. **
-
Bis wann Geringwertiges Wirtschaftsgut?
Bis wann Geringwertiges Wirtschaftsgut? Geringwertige Wirtschaftsgüter können bis zum Ende des Geschäftsjahres, in dem sie angeschafft wurden, vollständig abgeschrieben werden. Dabei gelten sie als sofort abziehbare Betriebsausgaben und müssen einen Wert von maximal 800 Euro netto haben. Alternativ können geringwertige Wirtschaftsgüter auch über die Nutzungsdauer abgeschrieben werden, wenn ihr Wert zwischen 250,01 Euro und 1.000 Euro liegt. Es ist wichtig, die genauen steuerlichen Regelungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, wie die Abschreibung am sinnvollsten erfolgen sollte. Letztendlich sollte die Entscheidung davon abhängen, welche Methode steuerlich am vorteilhaftesten ist und die finanzielle Situation des Unternehmens berücksichtigen. **
-
Ist Software ein Geringwertiges Wirtschaftsgut?
Ist Software ein Geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert der Software, ihrer Nutzungsdauer und den steuerlichen Vorschriften. In einigen Fällen kann Software als geringwertiges Wirtschaftsgut eingestuft werden, wenn ihr Anschaffungswert unterhalb einer bestimmten Grenze liegt. Allerdings kann die steuerliche Behandlung von Software je nach Land und Gesetzgebung variieren. Es ist daher ratsam, sich mit einem Steuerberater oder Experten für Unternehmensfinanzen zu beraten, um die genaue Einstufung von Software als geringwertiges Wirtschaftsgut zu klären. **
-
Ist ein Handy ein Wirtschaftsgut?
Ja, ein Handy kann als Wirtschaftsgut betrachtet werden, da es einen materiellen Wert hat und auf dem Markt gehandelt werden kann. Es wird hergestellt, verkauft und gekauft, was es zu einem Bestandteil der Wirtschaft macht. Zudem trägt ein Handy zur Produktivität bei und ermöglicht es den Menschen, Geschäfte zu tätigen, Informationen auszutauschen und mit anderen zu kommunizieren. Es kann auch als Investition betrachtet werden, da es dazu beiträgt, die Effizienz und Effektivität von Arbeitskräften zu steigern. Letztendlich ist ein Handy ein wichtiger Bestandteil des modernen Wirtschaftssystems. **
Ähnliche Suchbegriffe für Wirtschaftsgut
-
Herner, Anton: Kfz-Elektrik, ElektronikKfz-Elektrik, Elektronik , Die Systeme moderner Kfz-Fahrzeuge erfahren einen zunehmenden Grad der Vernetzung. Die verschiedenen Themenbereiche dieses Fachbuchs sind dem aktuellen Stand der Technik angepasst und an der betrieblichen Praxis orientiert. Dieses Buch deckt die elektrischen und elektronischen Systeme des Kfz-Techniker-Handwerks ab und bietet somit ein umfangreiches Nachschlagewerk. Folgende Themen werden behandelt: Datenbussysteme Bordnetzmanagement und -strukturen Elektronische Motor- und Getriebesteuerung Elektrische und elektrifizierte Antriebe Fahrdynamische Regelsysteme Lichtsysteme Elektronische Einparkhilfen Systeme der Sicherheits- und Komfortelektronik Integrierte Fahrerinformations- und Assistenzsysteme Autonomes Fahren Elektrische Grundlagen und Grundgrößen Schaltpläne Messwerterfassung mit dem Multimeter Messen mit dem Oszilloskop Grundlagen der digitalen Signalübertragung Steuern und Regeln Sensoren und Aktoren , Sonstige > Auto-Tuning & -Styling , Erscheinungsjahr: 202302, Produktform: Leinen, Titel der Reihe: Die Meisterprüfung##, Autoren: Herner, Anton~Riehl, Hans-Jürgen, Abbildungen: zahlreiche Abbildungen, Keyword: 12-Volt-Bordnetz; Airbag; Aktor; Alternative Antriebe; Autonomes Fahren; Bordnetzmanagement; Bordnetzstrukturen; Brennstoffzellenantrieb; CAN-Bus; Datenaustausch Kfz; Datenbus; Diebstahlschutz; Digitale Signalübertragung; Elektrische Grundgrößen; Elektrische Grundlagen; Elektronische Einparkhilfe; Elektronische Getriebesteuerung; Elektronische Motorsteuerung; Fahrdynamische Regelsysteme; Fahrerassistenzsysteme; Fahrzeugbatterie; Fahrzeuggenerator; FlexRay; Hochvoltsysteme; Hybridsysteme; Komfortelektronik; LIN-Bus; Lambda-Regelung; Lichtsysteme; MOST-Bus; Messwerterfassung; Multimeter; Navigationssystem; On-Board-Diagnose; Oszilloskop; Reedkontakt; Reifendruckkontrollsysteme, Fachschema: Elektrik~Elektronik / Auto~Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Fahrzeug - Fahrzeugbau - Fahrzeugtechnik~Technologie, Fachkategorie: Wartung und Instandhaltung von Fahrzeugen und Handbuch~Maschinenbau und Werkstoffe~Technologie, allgemein, Bildungszweck: für die Berufsbildung, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Kfz-Handwerk, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XX, Seitenanzahl: 826, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 245, Breite: 184, Höhe: 42, Gewicht: 1903, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 24606979,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spezi-Hemd - 39Verlässlich wie der beste Freund. Das grundsolide Hemd ist immer da und für jeden Spaß zu haben. Das Alm-Karo in Himmelblau und Blockhüttenbraun zeigt Präsenz, ohne sich in den Mittelpunkt zu schieben. Der feine portugiesische Baumwoll-Flanell offenbart uns seine weiche Seite. Passt unter ein robustes Sakko, vor den Kamin und aufs Oktoberfest.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Spezi-Hemd - 40Verlässlich wie der beste Freund. Das grundsolide Hemd ist immer da und für jeden Spaß zu haben. Das Alm-Karo in Himmelblau und Blockhüttenbraun zeigt Präsenz, ohne sich in den Mittelpunkt zu schieben. Der feine portugiesische Baumwoll-Flanell offenbart uns seine weiche Seite. Passt unter ein robustes Sakko, vor den Kamin und aufs Oktoberfest.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Spezi-Hemd - 41Verlässlich wie der beste Freund. Das grundsolide Hemd ist immer da und für jeden Spaß zu haben. Das Alm-Karo in Himmelblau und Blockhüttenbraun zeigt Präsenz, ohne sich in den Mittelpunkt zu schieben. Der feine portugiesische Baumwoll-Flanell offenbart uns seine weiche Seite. Passt unter ein robustes Sakko, vor den Kamin und aufs Oktoberfest.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Ist ein Handy ein Geringwertiges Wirtschaftsgut?
Ist ein Handy ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert des Handys, der Nutzungsdauer und den steuerlichen Vorschriften. In der Regel gelten Wirtschaftsgüter mit einem Anschaffungswert unter 800 Euro als geringwertig. Ein Handy könnte also unter diese Kategorie fallen, wenn es diesen Wert nicht übersteigt. Allerdings ist es wichtig, die genauen Regelungen im Steuerrecht zu beachten, um sicherzustellen, ob ein Handy tatsächlich als geringwertiges Wirtschaftsgut eingestuft werden kann. **
-
Wann muss ein Wirtschaftsgut aktiviert werden?
Ein Wirtschaftsgut muss aktiviert werden, wenn es die Kriterien für eine Aktivierung gemäß den handelsrechtlichen und steuerrechtlichen Vorschriften erfüllt. Dazu gehört unter anderem, dass das Wirtschaftsgut einen wirtschaftlichen Nutzen für das Unternehmen bringt und seine Anschaffungs- oder Herstellungskosten bestimmte Grenzwerte überschreiten. Die Aktivierung dient dazu, den Wert des Wirtschaftsguts im Anlagevermögen korrekt auszuweisen und es über die Nutzungsdauer abzuschreiben. Durch die Aktivierung wird die Investition langfristig im Unternehmen verbleiben und nicht sofort als Aufwand verbucht. Es ist wichtig, die Vorschriften zur Aktivierung genau zu beachten, um eine ordnungsgemäße und transparente Bilanzierung sicherzustellen. **
-
Ist eine Fritzbox ein Geringwertiges Wirtschaftsgut?
Ist eine Fritzbox ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Anschaffungswert der Fritzbox und den steuerlichen Vorschriften in Ihrem Land. In Deutschland zum Beispiel gelten Anschaffungen bis zu einem Wert von 800 Euro (netto) als geringwertige Wirtschaftsgüter und können sofort abgeschrieben werden. Wenn der Anschaffungswert einer Fritzbox unter dieser Grenze liegt, könnte sie also als geringwertiges Wirtschaftsgut betrachtet werden. Es ist jedoch ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um sicherzustellen, dass die entsprechenden steuerlichen Regelungen eingehalten werden. **
-
Wann ist es ein Geringwertiges Wirtschaftsgut?
Wann ist es ein Geringwertiges Wirtschaftsgut? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.