Domain autoteile-spezi.de kaufen?
Wir ziehen mit dem Projekt
autoteile-spezi.de um.
Sind Sie am Kauf der Domain
autoteile-spezi.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoteile-spezi.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Herner, Anton: Kfz-Elektrik, ElektronikKfz-Elektrik, Elektronik , Die Systeme moderner Kfz-Fahrzeuge erfahren einen zunehmenden Grad der Vernetzung. Die verschiedenen Themenbereiche dieses Fachbuchs sind dem aktuellen Stand der Technik angepasst und an der betrieblichen Praxis orientiert. Dieses Buch deckt die elektrischen und elektronischen Systeme des Kfz-Techniker-Handwerks ab und bietet somit ein umfangreiches Nachschlagewerk. Folgende Themen werden behandelt: Datenbussysteme Bordnetzmanagement und -strukturen Elektronische Motor- und Getriebesteuerung Elektrische und elektrifizierte Antriebe Fahrdynamische Regelsysteme Lichtsysteme Elektronische Einparkhilfen Systeme der Sicherheits- und Komfortelektronik Integrierte Fahrerinformations- und Assistenzsysteme Autonomes Fahren Elektrische Grundlagen und Grundgrößen Schaltpläne Messwerterfassung mit dem Multimeter Messen mit dem Oszilloskop Grundlagen der digitalen Signalübertragung Steuern und Regeln Sensoren und Aktoren , Sonstige > Auto-Tuning & -Styling , Erscheinungsjahr: 202302, Produktform: Leinen, Titel der Reihe: Die Meisterprüfung##, Autoren: Herner, Anton~Riehl, Hans-Jürgen, Abbildungen: zahlreiche Abbildungen, Keyword: 12-Volt-Bordnetz; Airbag; Aktor; Alternative Antriebe; Autonomes Fahren; Bordnetzmanagement; Bordnetzstrukturen; Brennstoffzellenantrieb; CAN-Bus; Datenaustausch Kfz; Datenbus; Diebstahlschutz; Digitale Signalübertragung; Elektrische Grundgrößen; Elektrische Grundlagen; Elektronische Einparkhilfe; Elektronische Getriebesteuerung; Elektronische Motorsteuerung; Fahrdynamische Regelsysteme; Fahrerassistenzsysteme; Fahrzeugbatterie; Fahrzeuggenerator; FlexRay; Hochvoltsysteme; Hybridsysteme; Komfortelektronik; LIN-Bus; Lambda-Regelung; Lichtsysteme; MOST-Bus; Messwerterfassung; Multimeter; Navigationssystem; On-Board-Diagnose; Oszilloskop; Reedkontakt; Reifendruckkontrollsysteme, Fachschema: Elektrik~Elektronik / Auto~Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Fahrzeug - Fahrzeugbau - Fahrzeugtechnik~Technologie, Fachkategorie: Wartung und Instandhaltung von Fahrzeugen und Handbuch~Maschinenbau und Werkstoffe~Technologie, allgemein, Bildungszweck: für die Berufsbildung, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Kfz-Handwerk, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XX, Seitenanzahl: 826, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 245, Breite: 184, Höhe: 42, Gewicht: 1903, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 24606979,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
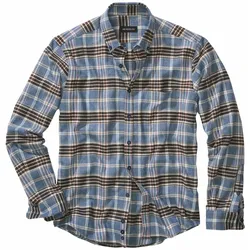
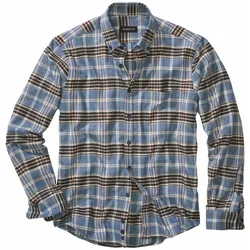
Spezi-Hemd - 39Verlässlich wie der beste Freund. Das grundsolide Hemd ist immer da und für jeden Spaß zu haben. Das Alm-Karo in Himmelblau und Blockhüttenbraun zeigt Präsenz, ohne sich in den Mittelpunkt zu schieben. Der feine portugiesische Baumwoll-Flanell offenbart uns seine weiche Seite. Passt unter ein robustes Sakko, vor den Kamin und aufs Oktoberfest.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Spezi-Hemd - 40Verlässlich wie der beste Freund. Das grundsolide Hemd ist immer da und für jeden Spaß zu haben. Das Alm-Karo in Himmelblau und Blockhüttenbraun zeigt Präsenz, ohne sich in den Mittelpunkt zu schieben. Der feine portugiesische Baumwoll-Flanell offenbart uns seine weiche Seite. Passt unter ein robustes Sakko, vor den Kamin und aufs Oktoberfest.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Spezi-Hemd - 41Verlässlich wie der beste Freund. Das grundsolide Hemd ist immer da und für jeden Spaß zu haben. Das Alm-Karo in Himmelblau und Blockhüttenbraun zeigt Präsenz, ohne sich in den Mittelpunkt zu schieben. Der feine portugiesische Baumwoll-Flanell offenbart uns seine weiche Seite. Passt unter ein robustes Sakko, vor den Kamin und aufs Oktoberfest.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Spezi-Hemd - 38Verlässlich wie der beste Freund. Das grundsolide Hemd ist immer da und für jeden Spaß zu haben. Das Alm-Karo in Himmelblau und Blockhüttenbraun zeigt Präsenz, ohne sich in den Mittelpunkt zu schieben. Der feine portugiesische Baumwoll-Flanell offenbart uns seine weiche Seite. Passt unter ein robustes Sakko, vor den Kamin und aufs Oktoberfest.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herner, Anton: Kfz-Elektrik, ElektronikKfz-Elektrik, Elektronik , Die Systeme moderner Kfz-Fahrzeuge erfahren einen zunehmenden Grad der Vernetzung. Die verschiedenen Themenbereiche dieses Fachbuchs sind dem aktuellen Stand der Technik angepasst und an der betrieblichen Praxis orientiert. Dieses Buch deckt die elektrischen und elektronischen Systeme des Kfz-Techniker-Handwerks ab und bietet somit ein umfangreiches Nachschlagewerk. Folgende Themen werden behandelt: Datenbussysteme Bordnetzmanagement und -strukturen Elektronische Motor- und Getriebesteuerung Elektrische und elektrifizierte Antriebe Fahrdynamische Regelsysteme Lichtsysteme Elektronische Einparkhilfen Systeme der Sicherheits- und Komfortelektronik Integrierte Fahrerinformations- und Assistenzsysteme Autonomes Fahren Elektrische Grundlagen und Grundgrößen Schaltpläne Messwerterfassung mit dem Multimeter Messen mit dem Oszilloskop Grundlagen der digitalen Signalübertragung Steuern und Regeln Sensoren und Aktoren , Sonstige > Auto-Tuning & -Styling , Erscheinungsjahr: 202302, Produktform: Leinen, Titel der Reihe: Die Meisterprüfung##, Autoren: Herner, Anton~Riehl, Hans-Jürgen, Abbildungen: zahlreiche Abbildungen, Keyword: 12-Volt-Bordnetz; Airbag; Aktor; Alternative Antriebe; Autonomes Fahren; Bordnetzmanagement; Bordnetzstrukturen; Brennstoffzellenantrieb; CAN-Bus; Datenaustausch Kfz; Datenbus; Diebstahlschutz; Digitale Signalübertragung; Elektrische Grundgrößen; Elektrische Grundlagen; Elektronische Einparkhilfe; Elektronische Getriebesteuerung; Elektronische Motorsteuerung; Fahrdynamische Regelsysteme; Fahrerassistenzsysteme; Fahrzeugbatterie; Fahrzeuggenerator; FlexRay; Hochvoltsysteme; Hybridsysteme; Komfortelektronik; LIN-Bus; Lambda-Regelung; Lichtsysteme; MOST-Bus; Messwerterfassung; Multimeter; Navigationssystem; On-Board-Diagnose; Oszilloskop; Reedkontakt; Reifendruckkontrollsysteme, Fachschema: Elektrik~Elektronik / Auto~Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Fahrzeug - Fahrzeugbau - Fahrzeugtechnik~Technologie, Fachkategorie: Wartung und Instandhaltung von Fahrzeugen und Handbuch~Maschinenbau und Werkstoffe~Technologie, allgemein, Bildungszweck: für die Berufsbildung, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Kfz-Handwerk, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XX, Seitenanzahl: 826, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 245, Breite: 184, Höhe: 42, Gewicht: 1903, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 24606979,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spezi-Hemd - 39Verlässlich wie der beste Freund. Das grundsolide Hemd ist immer da und für jeden Spaß zu haben. Das Alm-Karo in Himmelblau und Blockhüttenbraun zeigt Präsenz, ohne sich in den Mittelpunkt zu schieben. Der feine portugiesische Baumwoll-Flanell offenbart uns seine weiche Seite. Passt unter ein robustes Sakko, vor den Kamin und aufs Oktoberfest.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
Spezi-Hemd - 40Verlässlich wie der beste Freund. Das grundsolide Hemd ist immer da und für jeden Spaß zu haben. Das Alm-Karo in Himmelblau und Blockhüttenbraun zeigt Präsenz, ohne sich in den Mittelpunkt zu schieben. Der feine portugiesische Baumwoll-Flanell offenbart uns seine weiche Seite. Passt unter ein robustes Sakko, vor den Kamin und aufs Oktoberfest.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Spezi-Hemd - 41Verlässlich wie der beste Freund. Das grundsolide Hemd ist immer da und für jeden Spaß zu haben. Das Alm-Karo in Himmelblau und Blockhüttenbraun zeigt Präsenz, ohne sich in den Mittelpunkt zu schieben. Der feine portugiesische Baumwoll-Flanell offenbart uns seine weiche Seite. Passt unter ein robustes Sakko, vor den Kamin und aufs Oktoberfest.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Spezi-Hemd - 42Verlässlich wie der beste Freund. Das grundsolide Hemd ist immer da und für jeden Spaß zu haben. Das Alm-Karo in Himmelblau und Blockhüttenbraun zeigt Präsenz, ohne sich in den Mittelpunkt zu schieben. Der feine portugiesische Baumwoll-Flanell offenbart uns seine weiche Seite. Passt unter ein robustes Sakko, vor den Kamin und aufs Oktoberfest.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Spezi-Hemd - 43Verlässlich wie der beste Freund. Das grundsolide Hemd ist immer da und für jeden Spaß zu haben. Das Alm-Karo in Himmelblau und Blockhüttenbraun zeigt Präsenz, ohne sich in den Mittelpunkt zu schieben. Der feine portugiesische Baumwoll-Flanell offenbart uns seine weiche Seite. Passt unter ein robustes Sakko, vor den Kamin und aufs Oktoberfest.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.